Por Fabián G.
CIUDAD DE MÉXICO. — La integración de Viva Aerobus y Volaris bajo el corporativo Grupo Más Vuelos podría transformar el mercado aéreo mexicano y establecer un nuevo referente de escala operativa, eficiencia financiera y competitividad en Latinoamérica, de acuerdo con un análisis del banco de inversión Deutsche Bank.
La institución financiera considera que la operación representa una oportunidad estratégica para ambas aerolíneas, al permitirles fortalecer su capacidad operativa y reducir costos. En su evaluación destaca que la integración establecería un nuevo estándar de tamaño y competitividad financiera para la industria aérea nacional.
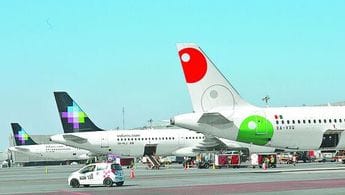
La transacción, anunciada a finales de 2025, contempla la creación de una sociedad controladora denominada Grupo Más Vuelos, que agruparía a las dos principales aerolíneas mexicanas de ultra bajo costo, aunque ambas podrían conservar sus marcas comerciales y operaciones diferenciadas.
De acuerdo con las estimaciones presentadas, el nuevo corporativo concentraría aproximadamente entre el 70 y 73 por ciento del tráfico de pasajeros transportados por aerolíneas nacionales, convirtiéndose en uno de los grupos aéreos más importantes de América Latina.
Uno de los principales beneficios identificados por Deutsche Bank sería el fortalecimiento de la posición financiera de ambas compañías, particularmente mediante economías de escala, mayor capacidad de negociación con proveedores y optimización de costos operativos.
La integración también consolidaría al grupo como uno de los principales clientes del fabricante europeo Airbus en la región, considerando los pedidos de aeronaves que mantienen ambas compañías para renovar y ampliar sus flotas.
EL RETO DE LA COMPETENCIA
Sin embargo, la operación también plantea interrogantes sobre sus efectos en el mercado mexicano, particularmente por la elevada participación conjunta que alcanzarían Viva y Volaris.
Ambas aerolíneas coinciden actualmente en más de 80 rutas nacionales, circunstancia que ha generado preocupación entre especialistas y consumidores ante la posibilidad de una reducción de frecuencias, menor competencia comercial o incrementos en las tarifas.
A ello se suma que, junto con Grupo Aeroméxico, las compañías concentrarían cerca del 95 por ciento del mercado atendido por aerolíneas nacionales, de acuerdo con las estimaciones consideradas en el análisis.
Otro aspecto relevante será la situación laboral de pilotos, sobrecargos y personal de tierra, particularmente en materia de contratos colectivos, antigüedad y condiciones de trabajo.
MÉXICO TIENE LA ÚLTIMA PALABRA
Aunque la operación habría obtenido autorizaciones regulatorias en Estados Unidos y Colombia, su consolidación definitiva permanece sujeta a la resolución de la Comisión Nacional Antimonopolio (CNA) de México.
La autoridad mexicana deberá evaluar los posibles efectos de la concentración y determinar si resultan necesarias condiciones para preservar la competencia, incluyendo eventuales ajustes operativos o medidas relacionadas con espacios aeroportuarios.
El proceso ocurre mientras Aeroméxico fortalece su estrategia de expansión internacional y la aerolínea estatal Mexicana busca consolidar su presencia en el mercado doméstico.
Con la expectativa de una resolución antes de concluir 2026, el análisis de Deutsche Bank coloca a Grupo Más Vuelos como una de las operaciones corporativas más trascendentes de la aviación mexicana en los últimos años.
El desafío será encontrar un equilibrio entre la eficiencia financiera de las aerolíneas y la protección de los pasajeros, en un mercado donde la conectividad, las tarifas y la competencia serán determinantes para el futuro del transporte aéreo nacional.